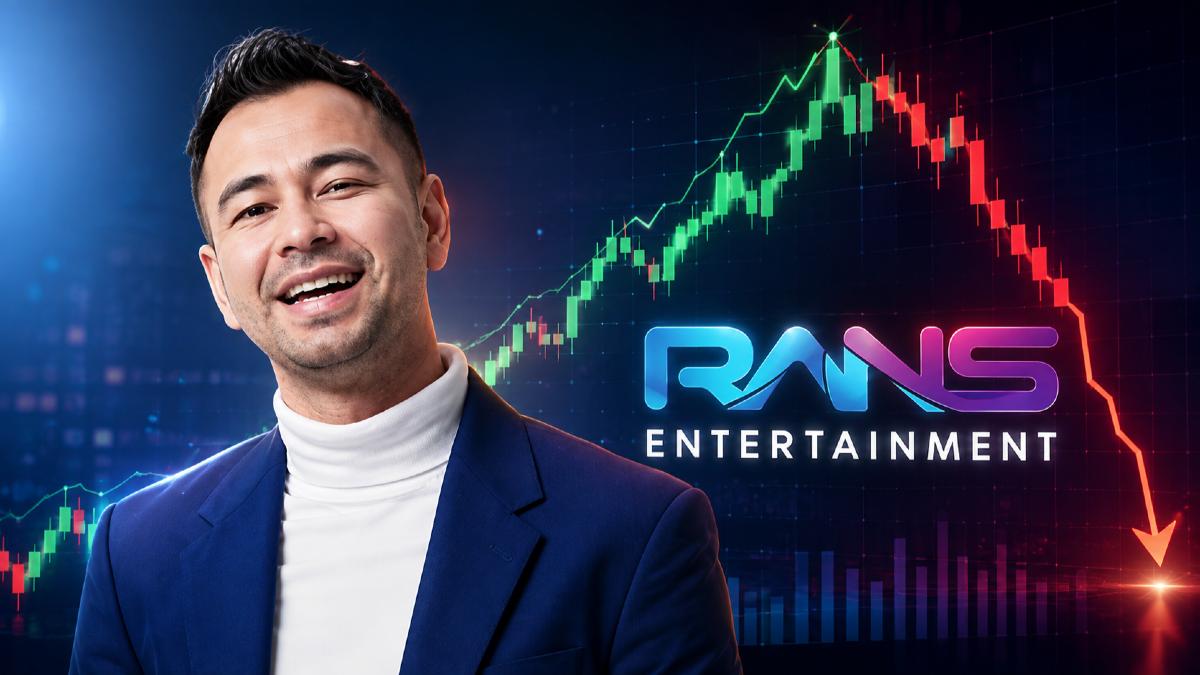
Jakarta — Nama besar ternyata tidak membuat grafik saham punya rasa sungkan. PT Rans Entertainmen Indonesia Tbk dengan kode saham RANS resmi melantai di Bursa Efek Indonesia pada 10 Juli 2026 dengan harga penawaran Rp170 per saham. Hari pertama berlangsung meriah. Saham RANS langsung menyentuh batas auto rejection atas dan ditutup di Rp228. Beberapa hari kemudian, 15 Juli, harganya bahkan mencapai Rp272 per saham.
Namun pesta pasar tidak berlangsung lama. Memasuki Agustus, harga RANS kembali bergerak di sekitar Rp200 per saham atau sudah terkoreksi sekitar 27 persen jika dibandingkan dengan level tertingginya setelah IPO. Yang lebih mencolok adalah perubahan jumlah pemegang saham. Pada 10 Juli tercatat sekitar 754.691 SID memegang RANS, sedangkan pada 31 Juli jumlahnya tinggal 188.225 SID. Artinya, lebih dari 566 ribu SID tidak lagi tercatat sebagai pemegang saham tersebut dalam rentang waktu yang sangat singkat.
Pada perdagangan 21 Agustus, tekanan transaksi juga masih tinggi. Antrean jual sempat menembus sekitar 1,04 juta lot, jauh lebih besar dibandingkan antrean beli sekitar 373 ribu lot.
Tentu saja angka-angka itu tidak otomatis berarti ada permainan. Investor IPO menjual saham setelah memperoleh keuntungan adalah hal biasa. Harga saham juga bisa turun karena euforia mereda, valuasi dianggap terlalu tinggi, pasar melakukan penyesuaian, atau investor mulai melihat kembali kondisi fundamental perusahaan. Apalagi sebelum IPO, RANS melaporkan pendapatan 2025 turun sekitar 13,91 persen menjadi Rp353,3 miliar dan laba tahun berjalan turun sekitar 41,6 persen menjadi Rp56,68 miliar.
Pasar modal memang sederhana dalam satu hal. Followers bisa jutaan, tetapi laporan keuangan tetap berbicara dengan angka.
Ketika Kerugian Justru Sengaja Dibuat
Di luar soal RANS, ada satu istilah yang belakangan semakin penting dalam pembicaraan mengenai integritas pasar modal, yakni orchestrated trading. Bursa Efek Indonesia sendiri pada Juni 2026 menyatakan akan memperketat pengawasan terhadap manipulasi dan aktivitas perdagangan yang diorkestrasi. Pjs Direktur Utama BEI Jeffrey Hendrik mengatakan pengawasan perlu diperkuat agar penanganan terhadap manipulasi dan orchestrated trading menjadi lebih efektif.
Dalam dunia kejahatan keuangan, ada pula konsep yang secara sederhana bisa dipahami sebagai kerugian yang direkayasa. Bukan kerugian karena salah membaca pasar, melainkan transaksi yang disusun sedemikian rupa sehingga satu pihak tampak mengalami kerugian sementara pihak lain memperoleh keuntungan. Jika pihak-pihak tersebut ternyata saling terhubung, kerugian di satu rekening pada dasarnya dapat menjadi perpindahan nilai ke rekening lainnya.
IOSCO sejak lama telah mengingatkan bahwa wash trading melalui sejumlah rekening dapat digunakan untuk memindahkan dana dengan menciptakan keuntungan dan kerugian yang saling mengimbangi. FATF juga mencatat pola wash trading, transaksi cepat tanpa tujuan ekonomi yang jelas, serta penggunaan beberapa rekening sebagai indikator yang dapat muncul dalam skema pencucian uang di sektor efek.
Di sinilah istilah engineered loss menjadi menarik. Orang awam mungkin melihat seseorang “rugi besar di saham”. Di atas kertas memang rugi. Namun penyidik keuangan akan bertanya lebih jauh. Rugi kepada siapa? Siapa yang membeli? Apakah rekening pembeli dan penjual memiliki hubungan? Ke mana keuntungan di sisi lain kemudian mengalir?
Sebab kerugian tidak selalu berarti uang menghilang. Dalam transaksi pasar, uang berpindah tangan.
Namun sekali lagi, konsep tersebut tidak boleh ditempelkan begitu saja pada RANS. Sampai saat ini tidak ada temuan resmi OJK, BEI, PPATK maupun aparat penegak hukum yang menyatakan perdagangan saham RANS digunakan sebagai skema pencucian uang melalui engineered loss, wash trading atau orchestrated trading.
Menganggap saham turun sebagai bukti pencucian uang sama cerobohnya dengan menganggap saham naik sebagai bukti perusahaan sehat.
Jadi Apa yang Menarik dari RANS?
Yang pantas diperhatikan justru skalanya. Sebuah saham yang baru masuk bursa langsung mendapatkan ratusan ribu pemegang saham, melesat dari harga IPO Rp170 menuju puncak Rp272, kemudian kehilangan sebagian besar pemegang sahamnya dan kembali bergerak di sekitar Rp200 hanya dalam hitungan minggu. Itu fakta yang cukup menarik untuk dianalisis tanpa harus buru-buru menciptakan teori kriminal.
Pasar modal tidak hanya perlu melihat harga penutupan. Pola transaksi, konsentrasi perdagangan, hubungan antarrekening, perubahan kepemilikan, transaksi antarbroker hingga siapa pemilik manfaat akhir dari rekening tertentu merupakan wilayah pengawasan regulator. Investor biasa tidak memiliki seluruh data itu. BEI, OJK dan lembaga terkait memilikinya jauh lebih lengkap.
Karena itulah publik sebaiknya tidak mengambil posisi sebagai penyidik berdasarkan grafik harga semata. Namun regulator juga tidak cukup hanya mengatakan bahwa perdagangan terjadi secara normal apabila suatu saat ditemukan pola yang memang membutuhkan pemeriksaan lebih jauh. Pasar yang sehat hidup dari kepercayaan, dan kepercayaan tidak dibangun dari slogan.
Ada alasan isu orchestrated trading sekarang menjadi sensitif. BEI sendiri sedang memperbaiki sistem pengawasan setelah manipulasi perdagangan menjadi salah satu persoalan yang mendapatkan perhatian dalam pembahasan kualitas pasar Indonesia.
Artinya, pertanyaan mengenai siapa membeli dari siapa bukan pertanyaan konspiratif. Itu justru pekerjaan dasar pengawasan pasar.
Jangan Sampai Bursa Menjadi Panggung Infotainment
RANS datang ke bursa membawa sesuatu yang tidak dimiliki banyak emiten baru, yakni kekuatan nama Raffi Ahmad dan Nagita Slavina. Popularitas itu jelas menjadi modal pemasaran yang luar biasa. Seorang analis pasar bahkan menilai antusiasme awal terhadap saham RANS tidak terlepas dari kekuatan mereknya, sementara keberlanjutan harga dalam jangka panjang akan bergantung pada kemampuan perusahaan mengubah popularitas menjadi pertumbuhan pendapatan dan laba.
Di sinilah batas antara dunia hiburan dan pasar modal harus dibuat terang. Saham bukan konten Instagram. Harga tidak naik karena jumlah pengikut, dan laporan keuangan tidak mengenal algoritma FYP.
Investor yang membeli perusahaan hanya karena nama pemiliknya sedang populer pada akhirnya akan berhadapan dengan sesuatu yang jauh lebih dingin daripada dunia hiburan, yakni angka.
Turunnya RANS tidak membuktikan adanya pencucian uang. Menyusutnya jumlah pemegang saham juga bukan bukti adanya orchestrated trading. Tetapi fenomena itu layak menjadi pengingat bahwa di pasar modal, pergerakan harga yang ekstrem dan perubahan kepemilikan yang cepat seharusnya selalu bisa dijelaskan melalui data dan mekanisme pasar yang transparan.
Jika semuanya murni transaksi pasar, data akan membantu menjelaskannya.
Jika suatu hari ternyata ada perdagangan terkoordinasi, regulator pula yang harus membuktikannya.
Sampai bukti itu ada, jangan menuduh.
Tetapi jangan juga berhenti mengawasi.
Sebab dalam pasar modal, pertanyaan paling penting bukan hanya siapa yang rugi dan siapa yang untung. Kadang yang jauh lebih penting adalah apakah orang yang “rugi” dan orang yang “untung” sebenarnya sedang bermain untuk kepentingan yang sama.